消費税免税制度のリファンド方式への移行について
令和8年10月2日
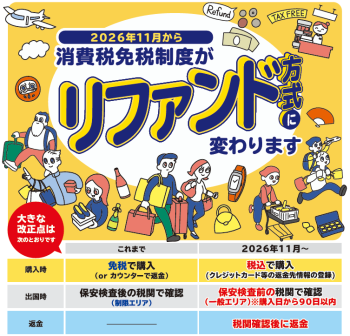
令和8年11月1日から、消費税免税制度がリファンド方式へ移行されます。
これまで免税購入対象者は、免税対象物品を税抜価格(免税価格)で購入することとされていましたが、リファンド方式への移行後は、対象物品を税込みの通常価格で購入し、購入日から90日以内に出国時に空港等の税関において物品を国外に持ち出すことが確認された後、免税店等から消費税相当額の返金が行われることとなります。
これまで免税購入対象者は、免税対象物品を税抜価格(免税価格)で購入することとされていましたが、リファンド方式への移行後は、対象物品を税込みの通常価格で購入し、購入日から90日以内に出国時に空港等の税関において物品を国外に持ち出すことが確認された後、免税店等から消費税相当額の返金が行われることとなります。
証明書類の追加について
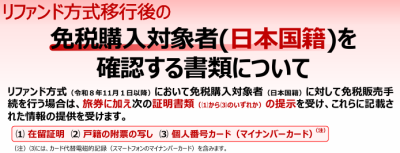
日本国籍を有する非居住者(一時帰国者)が国外に2年以上居住することを証明する書類として、現行制度でも用いられている在留証明または戸籍の附票の写しに加えて、国外居住者向けマイナンバーカードが追加されます。
2年以上の海外居住歴の起算について
従来は、在留証明または戸籍の附票の写しに記載されている「海外に住所を定めた日」から「在留証明または戸籍の附票の写しの発給日(作成日)」までの期間が2年以上あるかどうかで判定されていましたが、リファンド方式移行後は、「国外転出予定日(国外定住日)」から「最終入国日」までの期間が2年以上あるかどうかが判定基準となります。
日本入国時に自動化ゲートで入国した場合は、旅券に入国印が押印されないため免税適用に支障を来す場合がありますので、免税制度の利用が想定される方で自動化ゲートを利用する方は、入国印の押印を申し出るようにしてください。
【備考】
(1)「国外転出予定日(国外定住日)」とは、具体的にはマイナンバーカードの「国外転出予定日」、在留証明の「この場所に住所を定めた日(現住所の証明と同時に過去の住所証明を行う形式2の場合は過去の住所を含む)」、戸籍の附票の写しの「海外に住所を定めた日」「出国予定日」を指します。
(2)在留証明または戸籍の附票の写しをご利用される方におかれましては、これら書類の発行日または作成日が、最終入国日から起算して6か月以内である必要がある点について変更はありませんので、引き続きご留意ください。